Revolve avisa sobre vazamento de cartões; veja como proteger sua conta
Notificação registrada em Massachusetts cita nome, endereço, número e validade do cartão; exposição de dados não significa cobrança indevida confirmada.
Jornalista
Publicado em
3 min de leitura
Neste artigo
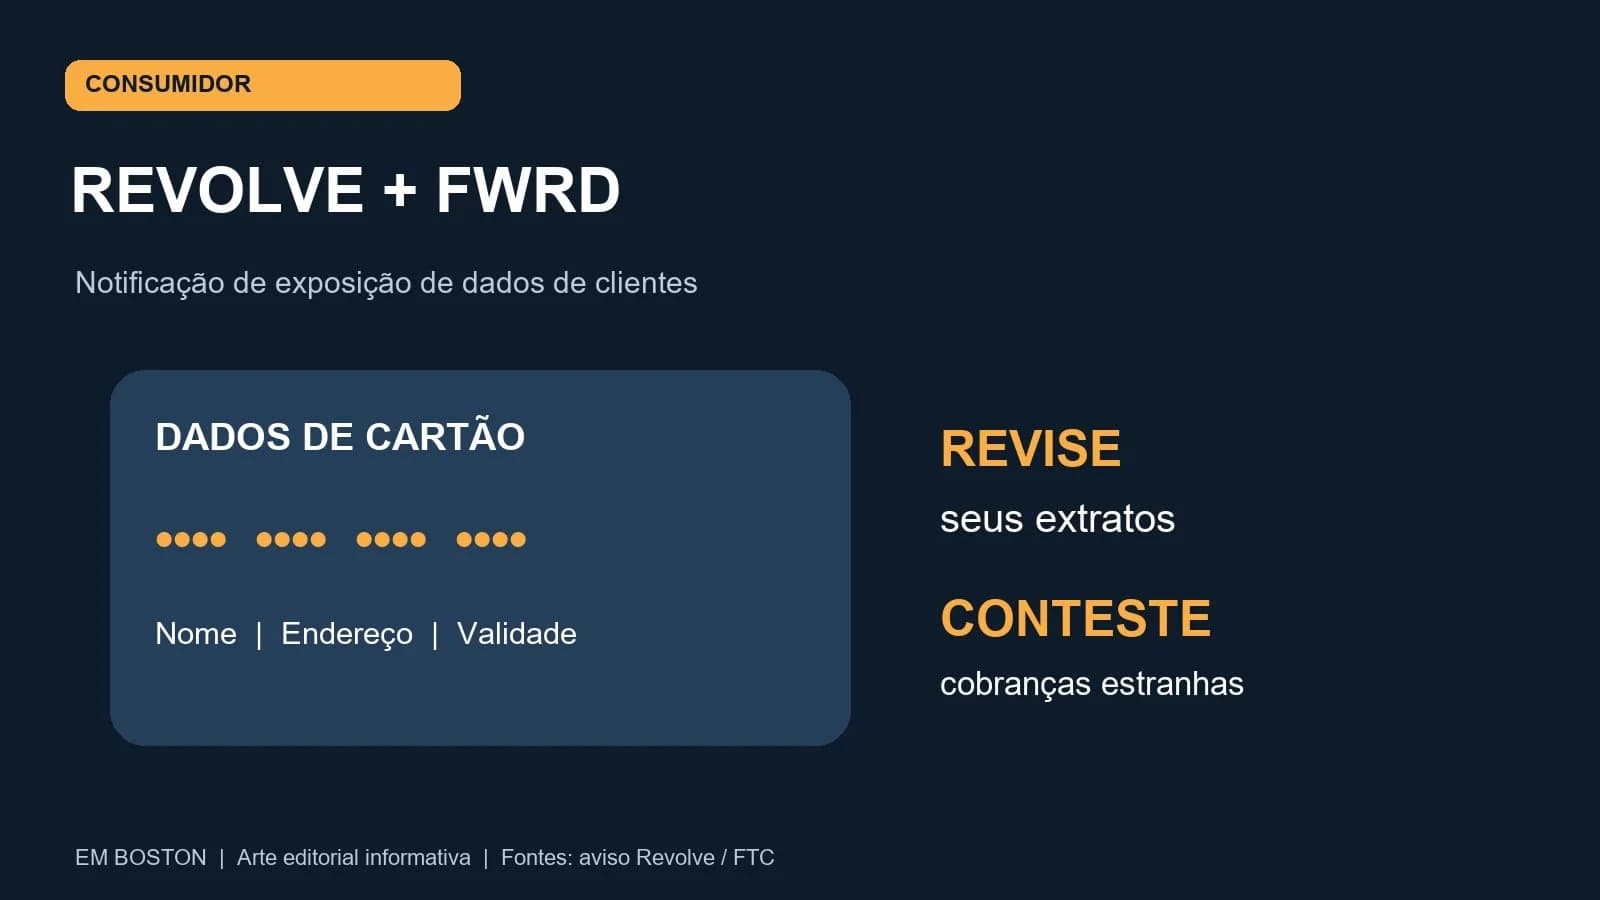
O vazamento da Revolve levou a empresa a avisar clientes sobre a exposição de dados pessoais e de cartões. A notificação registrada em Massachusetts cita nome, endereço, número do cartão e data de validade. O grupo opera as lojas on-line Revolve.com e FWRD.com.
Para quem recebeu a carta, a orientação mais imediata é conferir os extratos e comunicar ao emissor qualquer cobrança não reconhecida. O documento é um aviso de exposição de informações. Ele não demonstra, por si só, que houve uma compra fraudulenta na conta de cada destinatário.
O incidente ocorreu em 11 de setembro de 2026, conforme o registro apresentado à Procuradoria-Geral da Califórnia. A comunicação também aparece no índice de notificações de outubro do governo de Massachusetts, sob o número 2026-1895.
O que a carta sobre o vazamento da Revolve confirma
A empresa relaciona os dados envolvidos e identifica o cartão por seus últimos dígitos na correspondência individual. O modelo público preserva esses campos sem preenchimento. Portanto, ele serve para conhecer o aviso, mas não permite verificar se um consumidor específico está entre os destinatários.
A Revolve informa que adotou medidas para reforçar a segurança dos sistemas. Para esclarecer dúvidas, a carta oferece o telefone 888-517-6458, de segunda a sexta-feira, das 9h às 21h, no horário de Massachusetts, com exceção de alguns feriados.
A notificação oficial disponível no site estadual reúne a comunicação e os recursos de proteção ao consumidor. A existência do documento público não exige que todos os compradores das duas lojas considerem seus cartões comprometidos.
Uma cobrança estranha pede contato com o banco
Imagine uma pessoa que encontra no extrato uma compra que não lembra de ter feito. Esse é um exemplo de situação que merece conferência, não uma prova de que o lançamento veio deste vazamento. A resposta é identificar a transação e falar com a instituição responsável pelo cartão.
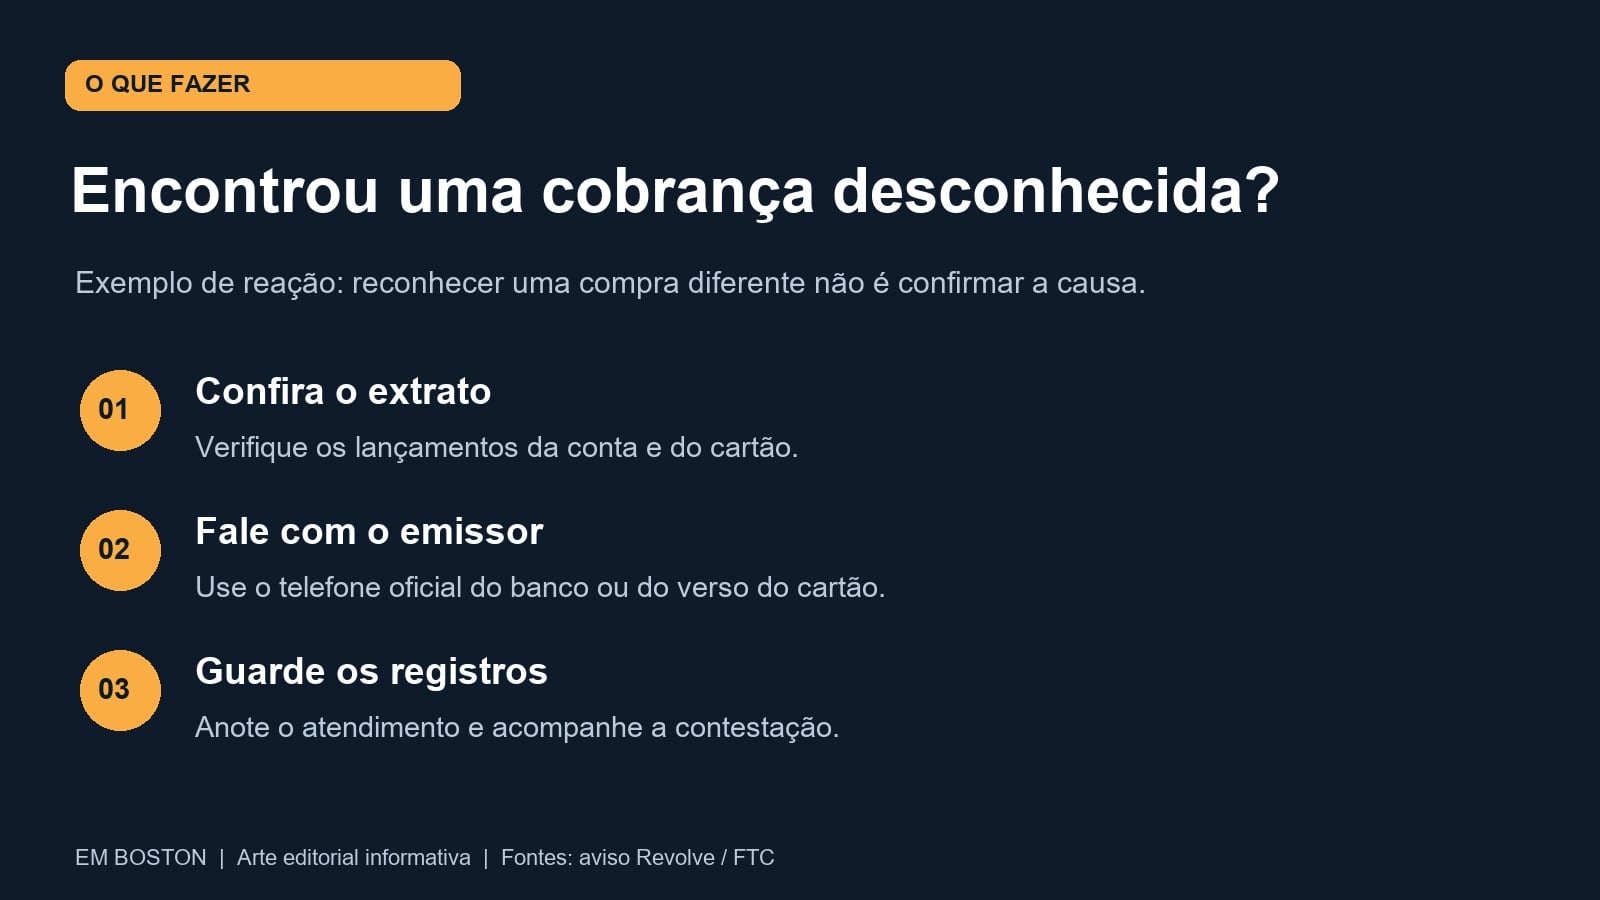
Na ligação, descreva o lançamento desconhecido e pergunte como registrar a contestação. Guarde o protocolo e acompanhe o resultado pelo canal de atendimento utilizado. A carta recomenda comunicar cobranças não autorizadas imediatamente; não é necessário esperar uma nova mensagem da loja para consultar o emissor.
Bloquear o crédito é diferente de bloquear um cartão
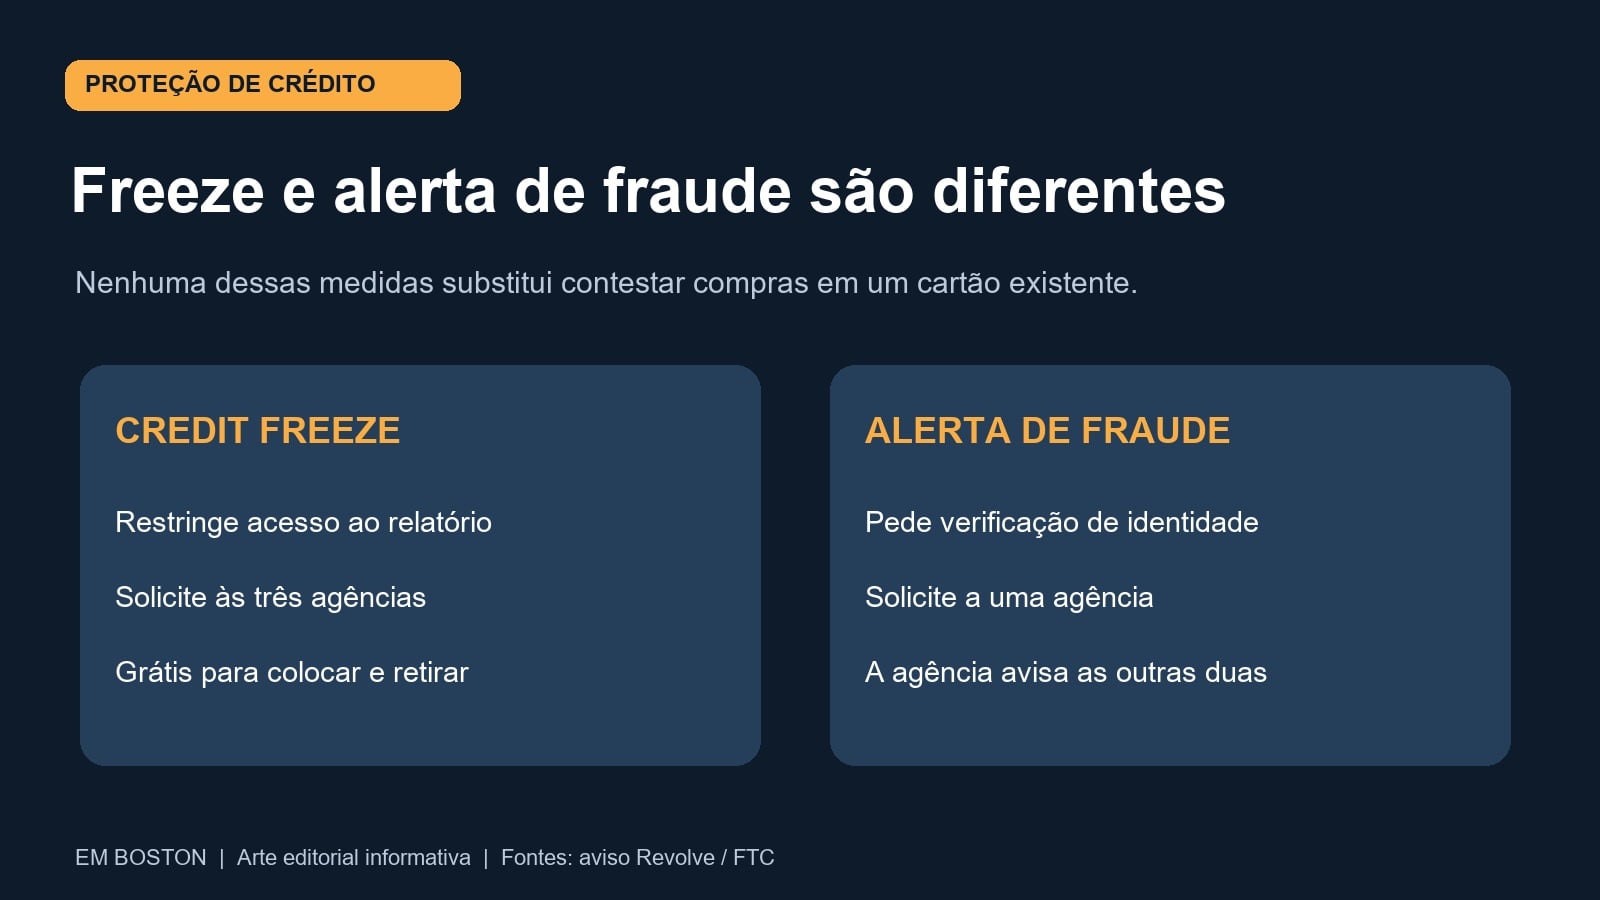
Outra camada de proteção é o credit freeze, que restringe o acesso ao relatório de crédito. Segundo a Federal Trade Commission (FTC), a medida é gratuita e não reduz o credit score. O pedido precisa ser feito separadamente à Equifax, à Experian e à TransUnion.
Esse bloqueio dificulta a abertura de novas contas em seu nome. Porém, ele não substitui a análise de lançamentos de um cartão que já existe. São problemas diferentes e podem exigir providências distintas.
Por exemplo, quem pretende solicitar um financiamento pode precisar liberar temporariamente o acesso ao relatório. A FTC orienta verificar qual agência o credor consultará e solicitar o desbloqueio necessário. Depois, a proteção pode ser restabelecida.
Já o alerta inicial de fraude pede às empresas que verifiquem a identidade antes de conceder crédito. Basta solicitá-lo a uma das três agências, que deve comunicar as demais. O alerta é gratuito, dura um ano e pode ser renovado.
As orientações oficiais da FTC detalham as diferenças. Para brasileiros que administram contas e histórico de crédito nos Estados Unidos, o primeiro passo continua sendo separar o aviso recebido, a situação do cartão existente e a proteção contra novas contas.
Fonte:Revolve Group, notificação registrada no governo de Massachusetts(abre em nova aba)